با ارایه لایحه بودجه ۱۴۰۴ موضوع میزان افزایش حقوق و دستمزد و حداقل حقوق اداره کار ۱۴۰۴ مورد توجه قرار گرفته است. در اینجا بر اساس بودجه 1404 به میزان افزایش و حداقل حقوق و دستمزد کارمندان, کارگران و بازنشستگان می پردازیم و میزان مالیات بر حقوق 1404 را به همراه نحوه محاسبه توضیح داده ایم.
جدول پایه سنوات تجمیعی ۱۴۰۴
حقوق کارمندان 1404:
طبق لایحه ارسالی بودجه سال 1404 که باید به تصویب مجلس برسد, حداقل حقوق کارمندان دولت در 1404, به 12 میلیون تومان در ماه افزایش یافته است. میزان افزایش حداقل حقوق کارمندان در 1404 نسبت به سال 1403، حدود 20 درصد افزایش نشان میدهد.
گفتنی است کمیته تلفیق کمیسیون اجتماعی مجلس از پیشنهاد افزایش ۱۰ درصدی حداقل حقوق کارمندان دولت خبر داد در صورت تصویب, افزایش حقوق کارمندان 1404 سی درصد می شود.لازم به ذکر است افزایش حقوق در کنار کمک هزینه حق عائلهمندی و حق اولاد 1404 است که در پایین اعلام کرده ایم.
حقوق کارگران 1404، 45 درصد افزایش یافت
سیصدوسیوپنجمین نشست شورای عالی کار به ریاست ، وزیر تعاون، کار و رفاه اجتماعی و با حضور نمایندگان تشکلهای کارگری و کارفرمایی، عصر روز شنبه ۲۵ اسفند در محل وزارت تعاون، کار و رفاه اجتماعی برگزاری شد.
در این نشست، نظرهای فنی و تخصصی اعضای شورای عالی کار درباره حداقل دستمزد سال ۱۴۰۴ بررسی شد و شورای عالی کار حداقل دستمزد ۱۴۰۴ با افزایش بیش از ۴۵ درصد مصوب شد.
احمد میدری، وزیر تعاون، کار و رفاه اجتماعی رقمهای تعیین شده را به شرح زیر اعلام کرد؛
-حداقل پایه حقوق از ۷.۱ میلیون تومان به ۱۰.۳ میلیون تومان افزایش پیدا کرد.
-حق مسکن بدون تغییر ۹۰۰ هزار تومان
-حداقل دریافتی کار گران متأهل با دو فرزند از ۱۱.۶۰۰ میلیون تومان به ۱۶.۳۵۱ میلیون تومان
-حداقل کارگران متأهل بدون فرزند از ۹.۹ میلیون تومان به ۱۳.۹۰۹ میلیون تومان افزایش پیدا کرد.
-حق خوار و بار از ۱.۴ میلیون تومان به ۲.۲ میلیون تومان
-پایه سنوات از ۲۱۰ هزار تومان به ۲۸۲ هزار تومان افزایش پیدا کرد.
حق بیمه ۱۴۰۴ +نحوه محاسبه
جدول حقوق و دستمزد 1404
| 1404 | 1403 | اقلام | |
| 103,909,680 | 71,661,840 | حداقل دستمزد ماهانه کارگر(30 روز) | 1 |
| 107,373,336 | 74,050,568 | حداقل دستمزد ماهانه کارگر(31 روز) | 2 |
| 3,463,656 | 2,388,728 | حداقل دستمزد روزانه کارگر | 3 |
| 472,532 | 325,884 | حداقل دستمزد ساعتی کارگر | 4 |
| 661,545 | 456,238 | دستمزد هر ساعت اضافه کاری | 5 |
| 9,000,000 | 9,000,000 | حق مسکن | 6 |
| 22,000,000 | 14,000,000 | بن خواروبار | 7 |
| 2,820,000 | 2,100,000 | پایه سنوات (افراد با حداقل یک سال سابقه کار) | 8 |
| 10,390,968 | 7,166,184 | حق اولاد ( به ازای هر فرزند) | 9 |
| 5,000,000 | 5,000,000 | حق تاهل | 10 |
| 134,909,680 | 94,661,000 | حداقل دریافتی کارگران مجرد بدون سابقه | 11 |
| 139,909,680 | 99,661,000 | حداقل دریافتی کارگران متأهل بدون فرزند | 12 |
| 150,300,648 | 106,828,024 | حداقل دریافتی کارگران متأهل با یک فرزند | 13 |
| 163,510,000 | 116,000,000 | حداقل دریافتی کارگران متأهل با دو فرزند | 14 |
مشاهده عیدی 1403
حق عائله مندی 1404 کارمندان:
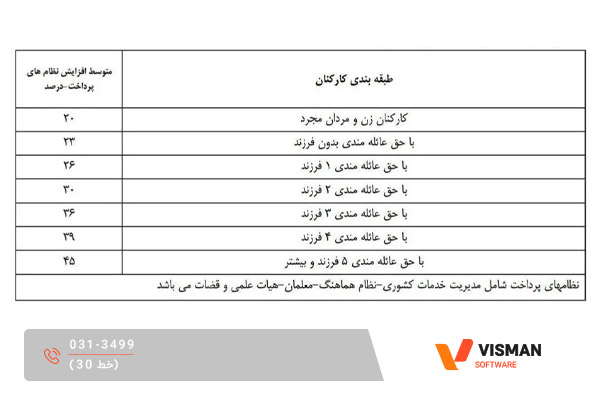
بر اساس لایحه بودجه 1404, میزان افزایش حقوق و دستمزد 1404 برای کارمندان متاهل به ازای هر فرزند, متغیر است و از 23 درصد تا 45 درصد متغیر است.
بیشتر بدانید:
جدول موظفی 1404
فرمول محاسبه افزایش حقوق عائله مندی کارمندان 1404 به شرح زیر است:
حق عائله مندی: 3625 امتیاز/ 2100000 هزار تومان
حق اولاد (به ازای هر فرزند): 2967 امتیاز/ 1700000هزار تومان
حق اولاد 1404 کارگران:
حق اولاد در 1404 به ازای هر فرزند مبلغ 10,390,968 تعیین گردید.
حق تاهل 1404:
حق تاهل در سال 1404 همچون سال قبل رقم پانصد هزار تومان می باشد.
حقوق ساعتی کارگران 1404:
بر اساس جدول حقوق و دستمزد 1404، حداقل دستمزد ساعتی کارگر 1404 مبلغ 423,651 است.
حق مسکن 1404:
بر اساس جدول حقوق و دستمزد 1404، مبلغ حق مسکن در 1404 9000000 ریال است.
حداقل دستمزد روزانه 1404:
حداقل دستمزد روزانه 1404 مبلغ براساس ۸ ساعت کار روزانه است.
حقوق بازنشستگان 1404:
حداقل حقوق بازنشستگان در سال 1404 مانند کارمندان دولت بیست درصد افزایش می یابد و به حدود 10.8 میلیون تومان میرسد.
گفتنی است طبق قانون متناسبسازی حقوق بازنشستگان در سال 1404 مصوبه ۴۰ -۳۰- ۳۰ نیز باید اجرا شود. بر اساس این برنامه در سال نخست ۴۰ درصد, سال دوم ۳۰ درصد و سال سوم هم ۳۰ درصد از کل متناسبسازی ۹۰ درصدی حقوق اجرا خواهد شد.
طبق گفته رییس کمیسیون تلفیق کمیسیون اجتماعی مجلس, باید ۳۰ درصد به حقوق بازنشستگان نیز افزوده شود که به علاوه بیست درصد مصوب لودجه, در مجموع ۵۰ درصد باید به حقوق بازنشستگان اضافه شود.
عیدی سال 1404:
بر اساس قانون اداره کار، کارفرمایان باید در انتهای سال مبلغی را به عنوان عیدی برای پرسنل خود واریز کنند. برای محاسبه این مبلغ، باید احتمالا حداکثر ۳ برابر پایه حقوق و حداقل ۲ برابر آن را در نظر گرفت. بر همین اساس حداقل و حداکثر عیدی 1404 می تواند 186,320,784 تا 279,481,176 باشد. برای مشاهده جزئیات بیشتر در مورد عیدی 1403 کلیک کنید.
کسری کار 1404:
اگر کارکرد ماهانه یک نفر از میزان ساعت کار موظفی جدول ساعت کاری کمتر شود. هر گونه مرخصی بدون حقوق، غیبت، تاخیر در ورود و تعجیل در خروج کسر کار محسوب می شوند. برای محاسبه کسری کار، ساعت ورود و خروج کارمند باید دقیقا ثبت شود. استفاده از دستگاه حضور و غیاب برای کنترل تردد و ثبت ساعات کاری افراد ضروری است.
حداکثر ساعات کار 1404:
حداکثر ساعت کار در روز 8 ساعت و در هفته 44 ساعت می باشد. اگر روزهای کاری کارگر 6 روز در هفته باشد، ساعات روزانه 7 ساعت و 20 دقیقه است.در صورت تعطیلی روز پنجشنبه، ساعات روزانه 8 ساعت و 48 دقیقه خواهد بود.
مالیات بر حقوق در سال 1404:
پرداخت مالیات حقوق بر عهده اشخاص حقیقی است که با نسبت خاصی از درآمد شخص تعیین میشود. تمام افرادی که از هر نوع قراردادی (ساعتی, روزمزد, یا پیمانی) حقوق دریافت میکنند, مشمول مالیات هستند.
مالیات بر حقوق, یک نوع مالیات تکلیفی است به این معنا شناسایی مبلغ و پرداخت مالیات حقوق پرسنل به عهده کارفرما است و پرسنل در قبال پرداخت مالیات حقوق وظیفهای ندارند. کارفرمایان موظفاند مالیات حقوق را به صورت ماهانه محاسبه و در مهلت مقرر پرداخت کنند.
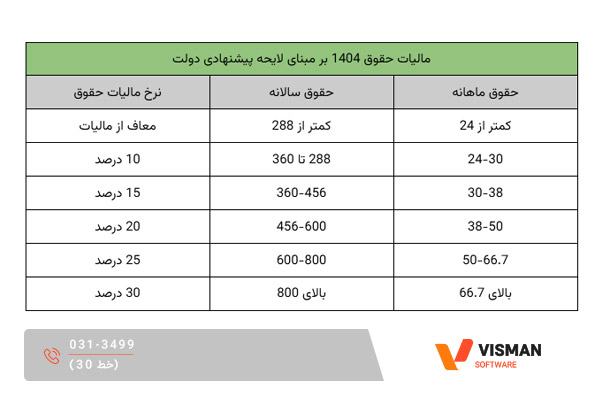
بر اساس لایحه بودجه تنظیم شده ۱۴۰۴, با هدف کاهش فشار بر اقشار کمدرآمد و افزایش عدالت مالیاتی, سقف معافیت مالیاتی با افزایش ۱۰۰ درصدی نسبت به سال ۱۴۰۳, به ۲۴ میلیون تومان ماهانه افزایش پیدا کرده است. به عبارتی دیگر در سال 1404 افرادی که ماهانه کمتر از 24 میلیون تومان و سالانه کمتر از ۲۸۸ میلیون تومان حقوق بگیرند از پرداخت مالیات بر حقوق معاف هستند.
بر اساس لایحه بودجه 1404 نرخ مالیات بر مجموع درآمد حقوق اشخاص حقیقی مالیات بر حقوق بر اساس میزان درآمد سالانه و با استفاده از نرخهای تصاعدی محاسبه میشود. برای درآمدهای بالاتر بالاتر از 24 میلیون, نرخهای زیر به عنوان مالیات بر حقوق اعمال میشوند:
با تصویب همچنین میزان معافیت مالیاتی درآمد سالانه اصناف و مشاغل از ۱۰۰ میلیون در سال 1403 به ۲۰۰ میلیون تومان در 1404 افزایش پیدا کرده است و نرخ مالیات بنگاههای تولیدی پذیرفتهشده در بورس و فرابورس از ۲۵ درصد به ۲۰ درصد کاهش یافته است.
| آیتم | مشمول مالیات | مشمول بیمه |
|---|---|---|
| حقوق پایه |  |
|
| حق مسکن | |
|
| بن کارگری | |
|
| اضافهکاری | |
|
| حق اولاد | |
 |
| عیدی (تا سقف معافیت) | |
|
| سنوات | |
|
| حق ماموریت | |
|
چه مواردی مشمول حقوق مالیات میشوند؟
براساس مواد 82 تا 92 قانون مالیاتهای مستقیم موارد زیر همگی مشمول مالیات حقوق هستند.
- حقوق اصلی (ثابت), اضافه کار, فوقالعاده بدی آب و هوا, محرومیت از تسهیلات زندگی, فوقالعاده محل خدمت, فوقالعاده مرزی, فوقالعاده شرایط محیط کار, نوبت کاری, فوقالعاده کشیک, فوقالعاده جذب, مزایای ارزی, ایاب و ذهاب, حق خوار و بار, حق امضاء
- حق باجه, حق سرپرستی, حق مدیریت, حق خزانه, حق سرایداری, حق حسابرسی, حق پاسداری, حق نمایندگی بیمه, حق ترانسپورت و سرویس, حق دیپلم, برودت (بدی آب و هوای سردخانه), حق فنی, حق انبارداری, حق شیفت, حق یک وعده غذا, حق پول نهار و شام, فوقالعاده نگهبانی, فوقالعاده کشیک
- حق ثابت, حق افزایش بهره وری تولید, حق تولید, حق کمیسیون فروش, جمعه کاری, جیره نقدی, مزایای نقدی, پول صبحانه, مزایای تولید, کارمزد, فوقالعاده محل خدمت, پول اتوبوس (غیر از خرج خرید), فوقالعاده سیاری, حق آنکال, حق آکورد (تولید), فوقالعاده کیلومتری,
- حق مشاوره, پول جارو, حق مسکن, سایر مزایای غیر نقدی به قیمت تمام شده, مسکن با اثاثیه, مسکن بدون اثاثیه, اتومبیل اختصاصی با راننده, اتومبیل اختصاصی بدون راننده, عیدی سالانه یا پاداش آخر سال, سایر مزایای پرداختنی غیر نقدی به کارگران, تغذیه, پول شیر, حق تاهل, حق عیال, حق اولاد, پول لباس کار, کسری انبار.
چه مواردی مشمول مالیات حقوق نمیشوند؟
برای محاسبه مالیات حقوق, کل خالص حقوق مبنا قرار نمیگیرد و برخی از معافیتهایی که در ماده ۹۱ قانون مالیاتهای مستقیم ذکر شده, از حقوق کسر میشود:
- حقوق بازنشستگی, وظیفه, مستمری, پایان خدمت, خسارت اخراج, بازخرید خدمت, وظیفه یا مستمری وراث, حق سنوات و حقوق مرخصیهای استفاده نشده.
- هزینه سفر و فوقالعاده مسافرت مرتبط با شغل.
- مسکن واگذار شده در محل کارگاه یا کارخانه برای استفاده کارگران و خانههای ارزانقیمت سازمانی در خارج از محل کارگاه یا کارخانه.
- وجوه حاصل از بیمه برای جبران خسارتهای بدنی و درمان.
بیمه بیکاری در سال 1404
تأمین اجتماعی وظیفه دارد به افرادی که حق بیمه مقرر خود را پرداخت کرده اند و به دلیل از دست دادن شغل خود مجبور هستند برای معیشت خود از بیمه بیکاری استفاده کنند .بهموجب ماده ۷ قانون بیمه بیکاری و بر اساس قانون کار, طبق قانون کار, نرخ بیمه بیکاری برابر با ۵۵ درصد از حقوق پایه است و در صورت افزایش بیش از ۵۵ درصدی حقوق سالانه, بیمه بیکاری هم مشمول افزایش میشود. نرخ دقیق بیمه بیکاری بر اساس مبلغ مصوب شورای عالی کار در پایان سال تعیین می شود.